чому Україні недостатньо нових мегаватів і як змінюється енергетичний ринок — Forbes.ua
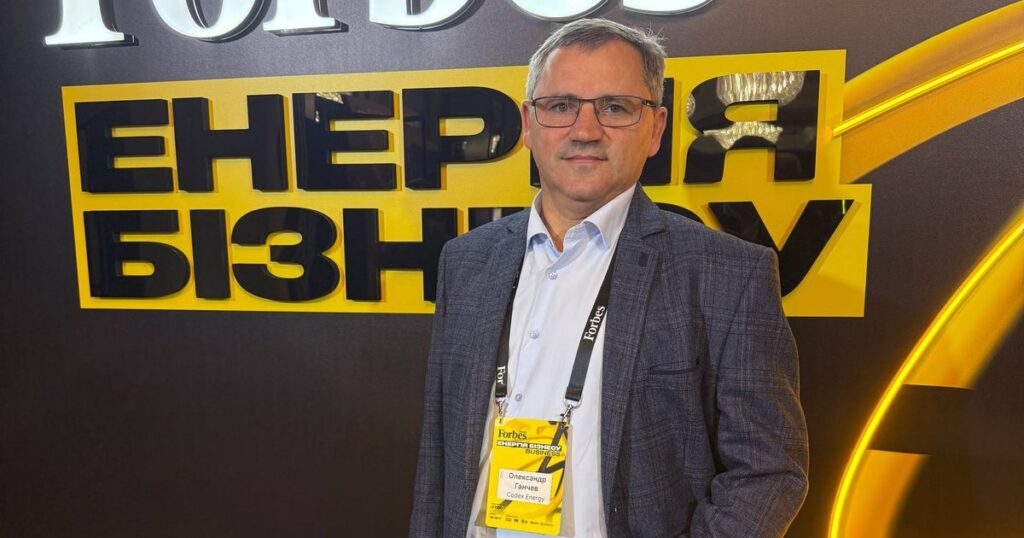
Понад 20 років він присвятив науці: доктор історичних наук, професор, автор понад 100 публікацій і учасник міжнародних дослідницьких проєктів. У 2018-му почав працювати в енергетиці, відтоді за його участі реалізовано та підключено до енергосистеми 14 об’єктів (дані пресслужби Codex Energy). Утім з університету він так і не пішов.
Сьогодні Олександр Ганчев – співзасновник Codex Energy, відповідає за девелопмент. Перший актив компанії – Енергопарк «Болград» в Одеській області, що поєднує сонячну електростанцію та накопичувачі енергії.
Досвід історика сформував його погляд на енергетику як на інфраструктуру з довгим життєвим циклом. Країні, в якій Росія за зиму пошкодила понад 9 ГВт генерації, такий погляд зараз особливо потрібен: майбутнє української енергетики, переконаний Ганчев, не просто в нових мегаватах, а в здатності ними управляти.
Чому ставку варто робити на комплексні енергетичні активи, як девелоперу обирати між технологіями і що насправді купує інвестор, коли вкладає гроші в енергетику? Про це Forbes BrandVoice поговорив з Олександром Ганчевим.
Від історика до девелопера
Ви доктор історичних наук і професор, а з 2018 року працюєте в енергетиці. Що стало точкою входу в цю галузь?
Мене завжди цікавили складні системи: як вони розвиваються і як трансформуються. В історії я досліджував, як економічні, соціальні й інституційні зміни впливають на суспільство. В енергетиці побачив можливість не лише аналізувати такі процеси, а й безпосередньо брати в них участь.
Із 2018 року за моєї участі реалізовано та підключено до енергосистеми 14 об’єктів. Поступово прийшло розуміння: найбільша цінність створюється не самим будівництвом електростанції, а правильною організацією всього життєвого циклу енергетичного активу – від концепції до комерційної експлуатації.
Що спільного між дослідженням історичних трансформацій і будівництвом енергооб’єктів? Де академічне мислення допомагає, а де заважає?
Історик звик бачити причинно-наслідкові зв’язки й оцінювати рішення в довгостроковій перспективі. В енергетиці це надто важливо: об’єкт будують рік чи два, а експлуатують 20–30 років.
Водночас наука привчає шукати максимально повну інформацію, а бізнес вимагає ухвалювати рішення в умовах невизначеності. Довелося навчитися визначати момент, коли аналізу вже достатньо, щоб діяти.
Що змінилося у вашому мисленні, коли з університетської аудиторії ви вийшли на будівельний майданчик?
Насамперед – ставлення до відповідальності за рішення: у девелопменті помилку не перепишеш, як гіпотезу. Тому я оцінюю будь-яку ідею через три запитання: чи можна її технічно реалізувати, чи має вона економічний сенс і хто відповідатиме за результат.
До речі, повністю з науки я так і не пішов: досі викладаю історію українського державотворення в Державному університеті інтелектуальних технологій і зв’язку.
Не мегавати, а грошовий потік
Ви називаєте себе енергетичним девелопером, а не експертом із сонячної енергетики. У чому різниця?
Девелопер працює не з технологією, а з інвестиційною можливістю. Спочатку ми аналізуємо локацію, мережеву інфраструктуру, попит і ринкові перспективи. І лише потім визначаємо, що доцільніше створити: сонячну станцію, накопичувач чи гібридний комплекс.
У Codex Energy ми розглядаємо енергетичний об’єкт як актив, який повинен генерувати грошовий потік десятиліттями.
Олександр Ганчев
співзасновник Codex Energy
Технологія – лише один із засобів досягнути цієї мети.
Ваша робота охоплює повний цикл проєкту. Який етап найчастіше недооцінюють і де проєкти «ламаються»?
Найбільше ризиків закладається ще до початку будівництва. Особливо критичне приєднання до електромереж. Можна знайти чудову ділянку з високим сонячним потенціалом, але без економічно обґрунтованого приєднання вона не має інвестиційної цінності.
Другий ризик – коли технічне рішення не відповідає комерційній моделі. Девелопер має розуміти не тільки, скільки електроенергії вироблятиме об’єкт, а й коли, кому та за якою ціною він її продаватиме.
Найдорожча помилка в енергетиці – збудувати об’єкт, який працює лише на папері. Як ви перевіряєте, що проєкт працюватиме не тільки у фінансовій моделі? Що в цьому сенсі показав «Болград»?
Ми проганяємо кожен проєкт через кілька сценаріїв: базовий, консервативний і стресовий. Аналізуємо ціни на електроенергію, вартість приєднання, деградацію обладнання, операційні витрати та можливі обмеження генерації.
Енергопарк «Болград» став для нас прикладом того, чому конфігурацію активу потрібно оцінювати комплексно. Поєднання СЕС і УЗЕ змушує одночасно оптимізувати генерацію, накопичення, мережеву потужність і комерційну модель.
Спочатку ми планували встановити один накопичувач, але після фінальних розрахунків додали другий. Це збільшило бюджет проєкту, зате дало змогу гнучкіше керувати електроенергією та, за нашими розрахунками, поліпшило його економіку.
Головний урок: найдешевше технічне рішення необов’язково дає найкращий фінансовий результат.
Енергосистема без популізму
Чому Україні недостатньо просто збудувати більше генерації? Що насправді визначає стійкість енергосистеми?
Енергосистема має забезпечувати не просто певну кількість мегаватів, а баланс виробництва і споживання щосекунди, у кожному регіоні.
За оцінкою RDNA5 , потреби у відновленні енергетики та видобувного сектора України становлять $90,6 млрд на 2026–2035 роки. Це близько 15% загальних потреб відбудови. Але відновлення втрачених потужностей саме по собі проблему не розвʼяже.
Стійкість визначають диверсифікація генерації, пропускна спроможність мереж, маневрові потужності, накопичувачі та здатність швидко відновлювати роботу після пошкоджень.
Отже, майбутнє – за великими електростанціями чи за сотнями розподілених об’єктів у регіонах?
Це хибна альтернатива. Велика атомна й інша керована генерація залишатиметься важливою частиною енергобалансу. Але надмірна концентрація потужностей створює системні ризики, особливо під час війни.
Я бачу майбутню модель як поєднання великих станцій із тисячами розподілених об’єктів. Така архітектура складніша в керуванні, проте потенційно стійкіша до локальних пошкоджень. Важливо не просто розкидати генерацію по регіонах, а забезпечити її координацію з мережами та споживанням.
УЗЕ – це генерація чи інфраструктура? Що зміниться, коли накопичення енергії стане масовим?
На мою думку, УЗЕ – окремий клас інфраструктурних активів. Вони не створюють первинної енергії, а переносять її в часі й забезпечують системі гнучкість.
Сьогодні накопичувач може купувати електроенергію дешево вдень і продавати дорожче ввечері. Але масове впровадження УЗЕ саме зменшуватиме цю різницю цін. Тому я не вважаю нинішні високі доходи від арбітражу надійною основою для прогнозу на 10 років. Конкуренція зміщуватиметься в площину вартості капіталу, ефективності обладнання, якості прогнозування та професійного управління.
Ви вважаєте, що сонце не може бути єдиною відповіддю на енергетичні проблеми України. Яким тоді має бути технологічний мікс?
Сонячна генерація приваблива швидкістю реалізації та відносно низькими операційними витратами, але має сезонні й добові обмеження. Вітер частково доповнює її профіль – зокрема вночі та взимку.
Потрібне поєднання атомної, сонячної, вітрової, гідро- та керованої теплової генерації, когенерації й накопичувачів. Кожна технологія має виконувати свою функцію. Питання не в тому, яка з них переможе, а в тому, яка їхня комбінація забезпечить найнижчу системну вартість надійного електропостачання.
Енергія × капітал
Що інвестор насправді купує, коли заходить в енергетичний проєкт? І чим інфраструктурний актив відрізняється від звичайного бізнесу?
Інвестор купує не мегавати й не обладнання. Він інвестує в майбутній грошовий потік, забезпечений фізичною інфраструктурою, правами на землю, приєднанням до мережі та професійним управлінням.
Відмінність інфраструктурного активу – тривалий життєвий цикл і значні початкові інвестиції. Основні капітальні витрати здійснюються ще до отримання першого доходу. Тому якість девелопменту визначає економіку об’єкта на десятиліття.
Чому в енергетиці не працює підхід «швидко побудувати – швидко заробити»?
Побудувати електростанцію відносно швидко можливо. Але повернення інвестицій залежить від того, як актив працюватиме протягом багатьох років.
Інвестор має оцінювати не лише потенційний прибуток, а й ризик його недоотримати. Особливо в умовах війни, мінливих ринкових цін і регуляторних змін.
Які запитання варто поставити девелоперу, перш ніж вкладати гроші в енергетичний актив?
- Перше: наскільки проєкт готовий технічно та юридично, включно з приєднанням?
- Друге: за рахунок чого він зароблятиме через п’ять років, якщо ринкова кон’юнктура зміниться?
- Третє: хто управлятиме активом після завершення будівництва?
Окремо варто перевіряти стресові сценарії. Якщо фінансова модель має привабливий вигляд лише за сьогоднішніх високих цін, це не інвестиційна стратегія, а ставка на те, що поточна кон’юнктура збережеться.
Олександр Ганчев, співзасновник Codex Energy. Фото: Серій Пірієв
Що має змінитися, щоб приватний капітал активніше заходив в енергетику?
Насамперед потрібна передбачуваність. Інвестор може прийняти високий ризик, якщо здатен його оцінити. Але він не може ефективно працювати з правилами, які постійно змінюються.
Потрібні прозорі процедури приєднання, стабільні правила ринку, доступне довгострокове фінансування та механізми страхування воєнних ризиків.
За моєю оцінкою, за базовим сценарієм приватні інвестиції в нові комерційні електроенергетичні проєкти у 2027–2030 роках можуть становити €6–10 млрд. Це не офіційний прогноз, а оцінка потенціалу за умови поступового зниження ключових ризиків.
Уроки історії для енергетики наступного десятиліття
Тепер запитання до вас як до історика. Чому енергосистему не можна перебудувати за один рік? Які історичні приклади вам здаються найбільш повчальними?
Історія індустріалізації показує: великі інфраструктурні трансформації – це не лише будівництво об’єктів. Це одночасна зміна технологій, інституцій, ринків капіталу й управлінських моделей.
Показовий приклад – електрифікація Європи у XX столітті. Її успіх визначала не лише поява електростанцій, а й розвиток мереж, стандартизація та формування єдиних енергетичних систем.
Україна сьогодні проходить подібну структурну трансформацію, але в надзвичайно складних воєнних умовах. А побудувати нові потужності можна швидше, ніж створити ефективну систему їхньої взаємодії.
Якою, на вашу думку, має стати енергосистема України до 2030 року?
Я хотів би бачити її децентралізованою, технологічною, конкурентною та глибоко інтегрованою в європейський ринок. Великі електростанції залишаться її основою, але поряд із ними працюватимуть тисячі незалежних виробників, накопичувачів і локальних енергетичних комплексів.
Важливу роль відіграватимуть агрегатори та цифрові системи управління, здатні об’єднувати розподілені активи у віртуальні електростанції.
Ми повинні перейти від логіки простого нарощування встановленої потужності до керованої, гнучкої та економічно ефективної енергосистеми.
Яку роль у цій трансформації ви бачите для себе і Codex Energy на горизонті десятиліття?
Ми хочемо створити системну енергетичну компанію, яка не лише розробляє та будує об’єкти, а й забезпечує їхнє довгострокове управління. Наша стратегічна мета на найближчих три роки – портфель близько 100 МВт сонячної генерації та 300 МВт·год накопичення. А в перспективі – 20–30 енергетичних активів із сукупними інвестиціями €100–200 млн.
Але для мене важливіший не масштаб сам по собі. Я хочу, щоб Codex Energy стала прикладом того, як професійний девелопмент, приватний капітал і сучасні технології можуть створювати енергетичну інфраструктуру, яка працюватиме для України десятиліттями.